杠杆的另一面:保证金交易如何在创新与崩盘之间走钢丝
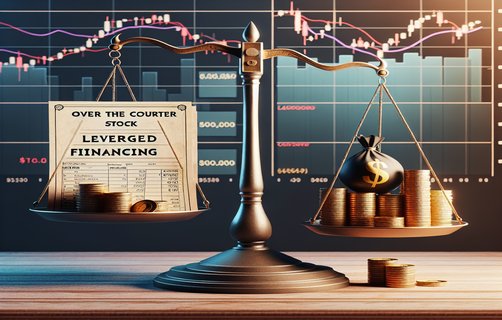
一笔保证金交易,像给投资账户装上了扩音器:判断正确,收益可能放大;方向看错,亏损也会被同步放大。真正危险的,往往不是杠杆本身,而是投资者没看清它何时会把选择权交给券商。
先分清两种常见模式:融资交易借入资金买入证券,融券交易借入证券卖出,期待价格下跌后买回。具体杠杆比例、利率、可交易标的和维持保证金要求,由所在地法规、交易所规则及券商合同共同决定。美国市场可参考Regulation T与FINRA Rule 4210;它们不是全球统一标准,开户前必须核对本地适用规定。
市场创新让保证金账户更便捷:实时风控、移动端提醒、组合保证金模型,都能提升资金使用效率。但算法提示不等于风险消失,行情跳空、流动性枯竭或系统延迟,仍可能让平仓价格偏离预期。保证金不足时,券商可能要求追加资金,也可能依合同不经通知卖出资产;强制平仓还可能留下负债。市场下跌时,集中卖出又会加重抛压,形成“跌价—追缴—卖出”的连锁反应。
把风险管理做成交易前的固定动作:
1. 阅读融资融券协议,确认利率、维持比例、追缴时限、平仓顺序及争议处理方式。
2. 用压力情景测算账户:模拟标的下跌、利率上升和无法及时成交,估算最坏可承受损失;不把全部资金用作保证金。
3. 设置个人缓冲线,保留可快速调度的现金,并为单一标的、行业和方向设定仓位上限。
4. 每日检查净值、保证金占用、集中度和利息成本;价格提醒之外,再设置账户权益预警。
5. 比较服务透明度:确认费用披露、风险通知记录、估值口径、订单执行说明及投诉渠道是否清楚。保留合同与交易记录,出现争议时先核对规则和时间戳。
盈利能力不能只看某笔交易赚了多少,还要扣除融资利息、交易成本与税费,并评估回撤、波动和被迫平仓概率。保证金适合有经验、能承受损失且理解规则的投资者,不是提高收益的捷径;任何策略都无法保证盈利。
你会选择哪种方式?
A. 不使用杠杆;B. 小比例、设缓冲;C. 先模拟交易。
你最在意哪项?A. 追缴规则;B. 费用透明;C. 强平机制。
欢迎留言投票,也可以分享你希望券商增加的风险提示。
评论
Mia Chen
把追缴和强平机制讲得很清楚,尤其是跳空风险,值得收藏。
阿北看盘
我投B,小比例并留现金缓冲,比只盯着收益靠谱。
RiverStone
希望券商把利息、平仓顺序和预警线放在一个页面展示。
小树同学
读完更明白杠杆不是放大胜率,而是放大结果。